Zasada 50/30/20 – jak podzielić budżet domowy krok po kroku
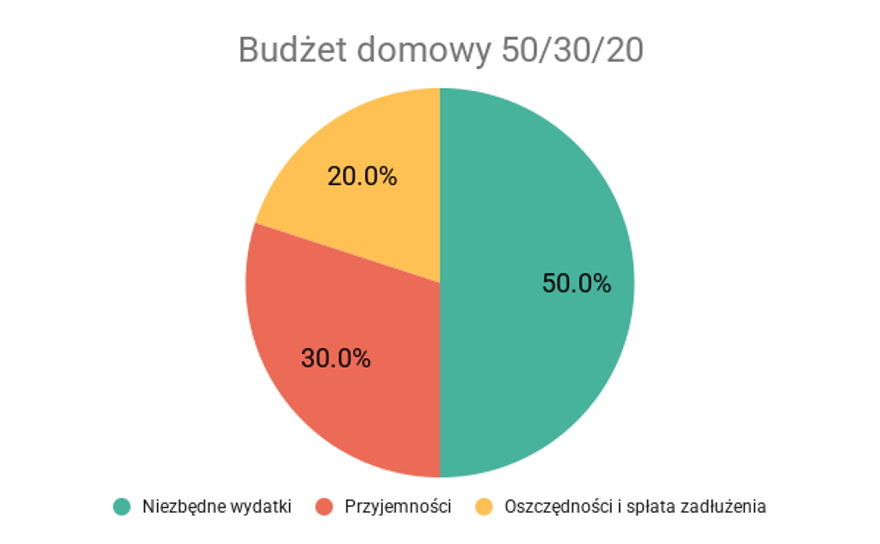
Zasada 50/30/20 dzieli miesięczne dochody na trzy kategorie: 50% na potrzeby, 30% na przyjemności i 20% na oszczędności. Poznaj historię metody, sprawdź przykładowe kwoty dla polskich zarobków i wdrażaj zasadę krok po kroku.
- Czym jest zasada 50/30/20?
- Skąd pochodzi zasada 50/30/20?
- 50% na potrzeby — co zawiera ta kategoria?
- 30% na przyjemności — gdzie jest granica?
- 20% na oszczędności i spłatę długów
- Jak przypisać wydatki do trzech grup?
- Zasada 50/30/20 — przykłady dla różnych zarobków
- Jak wdrożyć zasadę 50/30/20 krok po kroku
- Co robić, gdy potrzeby przekraczają 50%?
- Zasada 50/30/20 — zalety i wady
- Kiedy zasada 50/30/20 się nie sprawdza?
- Jak dopasować proporcje do własnej sytuacji?
- Trzy wnioski przed pierwszym podziałem wypłaty
- FAQ — najczęściej zadawane pytania
Podział wypłaty na trzy części – 50% na potrzeby, 30% na zachcianki i 20% na oszczędności oraz spłatę długów – porządkuje domowe finanse bez rozpisywania każdej złotówki. Zasada 50/30/20 nie wymaga notowania paragonów; wystarczy wiedzieć, ile z wypłaty trafia do której grupy. Przy wysokim czynszu albo nieregularnych dochodach proporcje trzeba przesunąć i nie jest to porażka metody, tylko dopasowanie. Przejdź przez trzy grupy wydatków i sprawdź, które proporcje pasują do Twojej wypłaty!
Podział wypłaty na trzy grupy – co warto wiedzieć:
- Podstawą jest kwota netto: proporcje liczysz od tego, co faktycznie wpływa na konto, razem z dodatkami i wpływami spoza etatu.
- Data przelewu: gdy w danym miesiącu nie da się przelać całej kwoty, tego samego dnia wychodzi choćby jej część.
- Model jest punktem wyjścia: przy wysokim czynszu układ 65/15/20 zostanie z Tobą po dwóch miesiącach.
- Granice bywają płynne: ten sam wydatek raz jest potrzebą, raz zachcianką – rozstrzyga to, czy da się z niego zrezygnować bez konsekwencji.
- Kategorie robią rachunek za Ciebie: w EasyBudget przypisujesz kategorie wydatków do trzech grup i widzisz udział poszczególnych kategorii w miesięcznym podsumowaniu.
Czym jest zasada 50/30/20?
Zasada 50/30/20 to metoda budżetowania, która polega na podzieleniu miesięcznego dochodu netto na trzy kategorie: 50% na niezbędne potrzeby, 30% na przyjemności i 20% na oszczędności oraz spłatę długów. Dzięki temu od razu wiesz, ile możesz wydać na każdy obszar życia — bez ślęczenia nad tabelkami i śledzenia każdego zakupu.
Sam rachunek zajmuje minutę, gorzej z pilnowaniem trzech grup przez cały miesiąc. Ręczną robotę zdejmują funkcje aplikacji: w EasyBudget kategorie przypisują się do transakcji według ustawionych reguł, a statystyki pokazują udział kategorii w sumie wydatków.
Skąd pochodzi zasada 50/30/20?
Metodę opisały Elizabeth Warren — profesorka prawa na Harvardzie, ekspertka od finansów osobistych i późniejsza senator USA — wraz z córką Amelią Warren Tyagi w książce All Your Worth: The Ultimate Lifetime Money Plan (2005). Ich celem było stworzenie systemu, który działa dla zwykłych gospodarstw domowych, a nie tylko dla tych, które stać na doradcę finansowego.
Warren i Tyagi zaproponowały proporcje jako punkt wyjścia, nie sztywną regułę. To ważne — wrócimy do tego przy omawianiu wad metody.
50% na potrzeby — co zawiera ta kategoria?
Potrzeby to wydatki, których nie możesz uniknąć bez poważnych konsekwencji. Należą do nich:
- Czynsz lub rata kredytu hipotecznego
- Rachunki za media: prąd, woda, gaz, internet
- Podstawowe zakupy spożywcze
- Transport: bilet miesięczny, paliwo, ubezpieczenie auta
- Niezbędne leki i wizyty lekarskie
- Minimalna rata kredytu konsumpcyjnego
Uwaga: restauracja to nie potrzeba, ale jedzenie już tak. Markowy szampon to nie potrzeba, ale jakiś szampon już tak. Granica nie zawsze jest ostra — liczy się uczciwa ocena, czy dany wydatek jest naprawdę niezbędny.
Jeśli Twoje potrzeby pochłaniają więcej niż 50%, to sygnał do optymalizacji: zmiana taryfy energetycznej, niższy abonament telefoniczny, refinansowanie kredytu. Nie musisz od razu osiągnąć idealnych 50% — ważne, żeby widzieć kierunek.
30% na przyjemności — gdzie jest granica?
Przyjemności obejmują wydatki, które poprawiają jakość życia, ale nie są niezbędne do funkcjonowania:
- Wyjścia do restauracji, kawiarni, kina, teatru
- Subskrypcje: Netflix, Spotify, platformy gamingowe
- Hobby: sprzęt sportowy, karnet na siłownię, kursy
- Odzież ponad podstawowe potrzeby
- Wakacje i wyjazdy weekendowe
Zasada 50/30/20 świadomie przeznacza na przyjemności aż 30%, bo metody wymagające ciągłych wyrzeczeń są porzucane po kilku tygodniach lub miesiącach. Jeśli przekraczasz 30%, przeanalizuj subskrypcje i spontaniczne zakupy — tam najczęściej "uciekają" pieniądze.
20% na oszczędności i spłatę długów
Ta kategoria buduje Twoją stabilność finansową. Możesz ją podzielić na kilka celów:
Poduszka finansowa — priorytet numer jeden. Zbuduj rezerwę na 3–6 miesięcy kosztów utrzymania, zanim zaczniesz inwestować. Jeśli masz 5 000 zł miesięcznych wydatków, Twoja poduszka to 15 000–30 000 zł.
Spłata długów ponad minimum — jeśli masz kredyt konsumpcyjny lub kartę kredytową z saldem, nadpłata zmniejsza koszt odsetek. Traktuj to jako część kategorii oszczędności.
Cele długoterminowe — wkład własny na mieszkanie, emerytura (IKE/IKZE), inwestycje w fundusze lub ETF.
Ważna zasada: przelewaj te 20% zaraz po wypłacie, zanim zaczniesz wydawać. Jeśli czekasz "na koniec miesiąca, co zostanie" — nic nie zostanie.
Jak przypisać wydatki do trzech grup?
Najprościej idzie od dołu: bierzesz wyciąg z ostatniego miesiąca i przy każdej transakcji stawiasz jedną z trzech etykiet. Pierwsze przejście zajmuje około pół godziny, kolejne miesiące to już tylko poprawki, bo większość wydatków się powtarza.
Podział budżetu domowego zaczyna się od nazwania kategorii, a procenty przychodzą później. Gotowa lista kategorii wydatków skraca ten etap: zamiast wymyślać nazwy od zera, przypisujesz gotowe pozycje do potrzeb, zachcianek albo ostatniej grupy.
Cztery wydatki, które najczęściej lądują w złej grupie:
- Rata kredytu – minimalna należy do potrzeb, nadpłata ponad nią do grupy oszczędnościowej.
- Abonament telefoniczny – podstawowy pakiet to potrzeba, dopłata za rozrywkę w pakiecie już nie.
- Samochód – dojazdy do pracy są potrzebą, weekendowe wyjazdy liczysz jako zachciankę.
- Jedzenie poza domem – codzienne zakupy to potrzeba, dostawa gotowych posiłków pod drzwi to wygoda.
Zasada 50/30/20 — przykłady dla różnych zarobków
Poniższa tabela pokazuje, jak wyglądają kwoty w każdej kategorii przy trzech poziomach wynagrodzenia netto:
| Dochód netto | 50% Potrzeby | 30% Przyjemności | 20% Oszczędności |
|---|---|---|---|
| 5 000 zł | 2 500 zł | 1 500 zł | 1 000 zł |
| 7 500 zł | 3 750 zł | 2 250 zł | 1 500 zł |
| 10 000 zł | 5 000 zł | 3 000 zł | 2 000 zł |
Przykład: przy pensji 7 500 zł netto 1 500 zł miesięcznie na oszczędności daje 18 000 zł rocznie. Zakładając przykładowo 5% oprocentowanie konta oszczędnościowego, po roku uzbierasz ok. 18 900 zł — bez żadnych skomplikowanych inwestycji.
Przykładowy podział miesięcznej wypłaty
Zanim rozstrzygniesz, jak podzielić wypłatę, podstaw pod model konkretną liczbę. Przy 5000 zł netto na potrzeby przypada 2500 zł, na zachcianki 1500 zł, a na oszczędności i spłatę długów 1000 zł. Swoją kwotę przeliczysz tak samo: połowa, niecała jedna trzecia i jedna piąta tego, co faktycznie wpłynęło na konto.
Wynik pokazuje dwie rzeczy. Widzisz, ile pieniędzy jest zajętych, zanim cokolwiek kupisz, i ile realnie zostaje na decyzje w trakcie miesiąca. Jeśli po zsumowaniu wyciągu potrzeby zabierają z tych 5000 zł ponad 3300 zł zamiast 2500 zł, wiesz już, dlaczego oszczędności nie ruszają z miejsca.
Jak wdrożyć zasadę 50/30/20 krok po kroku
-
Oblicz dochód netto — uwzględnij wszystkie stałe wpływy: pensja, wynajem, inne źródła. Dla nieregularnych dochodów użyj średniej z ostatnich 3 miesięcy.
-
Przejrzyj wyciąg bankowy z ostatniego miesiąca — przypisz każdy wydatek do jednej z trzech kategorii. Pierwszy raz zajmuje 30 minut, potem idzie sprawnie.
-
Oblicz aktualne proporcje — ile procent trafia na potrzeby, przyjemności i oszczędności? Duże odchylenie od 50/30/20 to punkt startowy do zmiany.
-
Ustaw zlecenie stałe na oszczędności — w dniu wypłaty automatycznie przelewaj 20% na konto oszczędnościowe. To jeden przelew, który zmienia nawyk.
-
Monitoruj raz w miesiącu — nie musisz śledzić każdego zakupu. Wystarczy przegląd na koniec miesiąca i ewentualna korekta na następny.
Jeśli chcesz zautomatyzować ten proces, aplikacja do budżetu domowego pozwala przypisywać kategorie i śledzić proporcje automatycznie — bez ręcznego wpisywania każdej transakcji.
Co robić, gdy potrzeby przekraczają 50%?
Dla wielu Polaków — szczególnie w dużych miastach z wysokim czynszem lub przy kredycie hipotecznym — potrzeby pochłaniają 60–70% dochodów. Co wtedy?
Dostosuj proporcje. Autorki metody od początku podkreślały, że liczby 50/30/20 to propozycja, a nie sztywny nakaz. Proporcje 65/15/20 (więcej na potrzeby, mniej na przyjemności, ta sama część na oszczędności) są lepsze niż żadne planowanie.
Optymalizuj potrzeby stopniowo. Refinansowanie kredytu, niższy abonament, zmiana dostawcy energii — małe zmiany dają kilkaset złotych miesięcznie.
Chroń kategorię oszczędności. Jeśli potrzeby pochłaniają za dużo, zmniejsz budżet na przyjemności — nie ruszaj 20% przeznaczonych na oszczędności. Poduszka finansowa jest ważniejsza niż kolejna subskrypcja.
Warren i Tyagi pisały, że kluczowa jest kolejność: najpierw potrzeby, potem oszczędności, dopiero potem przyjemności — nie odwrotnie.
Zasada 50/30/20 — zalety i wady
Zalety:
- Prostota — trzy kategorie zamiast dwudziestu
- Nie wymaga śledzenia każdego wydatku
- Rezerwuje miejsce na przyjemności — przez co jest łatwiejsza do utrzymania długoterminowo
- Działa dla różnych poziomów dochodów po dostosowaniu proporcji
Wady:
- Nie uwzględnia specyfiki regionalnej — czynsz w Warszawie to zupełnie inna rzeczywistość niż w małym mieście
- Nie różnicuje priorytetów w ramach oszczędności — co ważniejsze: poduszka czy emerytura?
- Przy bardzo niskich dochodach, gdy potrzeby pochłaniają 80%+, proporcje nie działają bez modyfikacji
- Wymaga uczciwej kategoryzacji — granica między "potrzebą" a "przyjemnością" bywa płynna
Zasada 50/30/20 najlepiej sprawdza się jako pierwsze narzędzie porządkowania finansów. Gdy masz już nawyk planowania, możesz przejść do bardziej szczegółowych metod — na przykład metody kopertowej, która pozwala przypisać każdą złotówkę do konkretnego celu jeszcze przed wypłatą.
Kiedy zasada 50/30/20 się nie sprawdza?
Reguła 50 30 20 zakłada dwie rzeczy: że dochód jest przewidywalny i że dach nad głową mieści się w połowie wypłaty. Kiedy któreś z tych założeń nie działa, sztywne trzymanie proporcji kończy się porzuceniem budżetu po kilku tygodniach.
Wysokie koszty mieszkania
W dużych miastach czynsz albo rata potrafią pochłonąć 60-70% dochodu i pilnowanie granicy 50% staje się źródłem frustracji. Podnieś pierwszą część do poziomu, który wynika z rachunków, przytnij zachcianki, a grupę oszczędnościową zostaw nietkniętą.
Nieregularne dochody
Przy zleceniach i sezonowych wpływach podstawą planu jest średnia z ostatnich trzech miesięcy, a nie kwota z najlepszego miesiąca. Nadwyżkę z lepszych okresów dopisujesz do rezerwy, żeby pokryła te chudsze.
Jak dopasować proporcje do własnej sytuacji?
Punktem startu jest stan faktyczny: liczysz udział trzech grup w ostatnim miesiącu i zestawiasz go z modelem. Zasada 50/30/20 pozostaje propozycją – autorki metody od początku pisały o niej jako o ramie, nie o nakazie.
Proporcje w budżecie przesuwaj po jednej stronie naraz i oceniaj efekt dopiero po dwóch, trzech miesiącach. Łatwiej to zobaczyć na gotowym układzie – przykładowy budżet domowy rozpisujemy osobno, razem z typowymi błędami przy trzymaniu się planu.
Trzy sygnały, że proporcje wymagają korekty:
-
Zerowa nadwyżka – mimo trzymania limitów każdy miesiąc kończy się na zero.
-
Rezerwa pod nożem – gdy brakuje pieniędzy, jako pierwsza znika część oszczędnościowa.
-
Rosnąca lista wyjątków – coraz więcej zachcianek wpisujesz do potrzeb, żeby limit się spiął.
Trzy wnioski przed pierwszym podziałem wypłaty
Model liczy się od kwoty netto i od jednego przejrzanego miesiąca – to pierwszy wniosek i całe przygotowanie, jakiego wymaga. Drugi: grupa oszczędnościowa zostaje nietknięta, a gdy budżet się nie spina, tniesz zachcianki. Trzeci: proporcje wolno przesuwać w dowolną stronę, o ile robisz to świadomie i wracasz do nich po kilku miesiącach.
Rozpisz swój pierwszy podział w EasyBudget – 14-dniowy okres próbny obejmuje wszystkie funkcje i nie wymaga podawania karty.
FAQ — najczęściej zadawane pytania
Ile odkładać z pensji według zasady 50/30/20?
Zgodnie z zasadą 50/30/20 powinieneś odkładać 20% miesięcznego dochodu netto. Przy pensji 5 000 zł netto to 1 000 zł miesięcznie, przy 3 500 zł — 700 zł. Jeśli masz długi o wysokim oprocentowaniu, nadpłatę kredytu wliczasz do tej samej kategorii.
Czy zasada 50/30/20 działa przy niskich dochodach?
Przy niskich dochodach proporcje trzeba dostosować. Jeśli potrzeby pochłaniają 70%, ustaw cel oszczędnościowy na 10% zamiast 20% i pracuj nad obniżeniem kosztów stałych. Każda odłożona złotówka ma znaczenie — ważniejsza jest systematyczność niż idealna proporcja.
Od czego zacząć oszczędzanie?
Zacznij od poduszki finansowej — funduszu awaryjnego na 3–6 miesięcy kosztów utrzymania. Ustaw zlecenie stałe na konto oszczędnościowe w dniu wypłaty. Dopiero gdy masz poduszkę, rozważ inwestycje długoterminowe.
Czym zasada 50/30/20 różni się od metody kopertowej?
Zasada 50/30/20 to szerokie ramy — trzy duże kategorie. Metoda kopertowa to bardziej szczegółowy system, w którym każda złotówka jest przypisana do konkretnej "koperty" jeszcze przed wydaniem. Dla osób, którym 50/30/20 wydaje się zbyt ogólne, metoda kopertowa jest naturalnym kolejnym krokiem. Sprawdź też przykładowy budżet domowy, żeby zobaczyć, jak to wygląda w praktyce.
Jak śledzić wydatki zgodnie z zasadą 50/30/20?
Wystarczy raz w miesiącu przejrzeć wyciąg i podzielić wydatki na trzy kategorie. Aplikacja do budżetowania robi to automatycznie — kategoryzuje transakcje z banku i pokazuje, w której kategorii przekraczasz limit. Dzięki temu nie musisz pamiętać o każdym paragonie.
Do której grupy zaliczyć ratę kredytu?
Jeżeli rata dotyczy rzeczy kupionej dla przyjemności, na przykład sprzętu na raty, uczciwiej trzymać ją wśród zachcianek do końca spłaty.
Co zrobić, gdy potrzeby przekraczają połowę dochodu?
Przejrzyj koszty stałe pozycja po pozycji i zmieniaj jedną rzecz w miesiącu: taryfę, abonament albo zakres pakietu. Taka kolejność daje szybszy efekt niż cięcie codziennych drobiazgów.
Czy oszczędności i spłata długów to ta sama grupa?
Tak, to jedna grupa, a gdy obie potrzeby walczą o tę samą jedną piątą, najpierw odkładaj niewielką rezerwę na nagłe wydatki, a resztę tej części kieruj na nadpłatę najdroższego zobowiązania. Po zamknięciu spłaty cała ta część wraca do oszczędzania.
Jak liczyć proporcje przy nieregularnych dochodach?
Ostrożniejszy wariant niż średnia to oparcie planu na najsłabszym miesiącu z półrocza i traktowanie wszystkiego powyżej niego jako bufora na chudsze okresy.
O autorze
Marcin Korwek
Zobacz więcej artykułów na naszym blogu
Budżet domowy w Excelu – gotowy szablon i jego granice
Prosty szablon budżetu domowego do pobrania za darmo. Arkusz pozwala na planowanie i spisywanie wyda...
YNAB po polsku: czym jest + polska alternatywa [2026]
Czy kiedykolwiek zastanawiałeś się, jak niektórzy ludzie radzą sobie z zarządzaniem finansami z taką...
Darmowy budżet domowy PDF do druku – darmowy szablon
Prosty budżet domowy w PDF to jeden z najszybszych sposobów, żeby zacząć dbać o swoje finanse osobis...
Budżet domowy w zeszycie — jak prowadzić krok po kroku
Zeszyt i ołówek wystarczą, żeby zacząć prowadzić domowy budżet. W tym artykule poznasz konkretną met...
Najlepszy program do budżetowania – jak wybrać narzędzie do budżetu domowego
Szukasz programu do budżetowania, ale rynek aplikacji jest tak rozległy, że trudno wybrać? W tym prz...
EasyBudget 7.56.1: naprawiliśmy podwójne transfery między rachunkami
Przelew między Twoimi podłączonymi rachunkami bankowymi czasem pojawiał się w budżecie dwa razy. W t...