Budżet domowy: Co to jest?
Dowiedz się, dlaczego warto prowadzić budżet domowy i jak zacząć. W tym artykule poznasz kluczowe elementy budżetu, obalimy popularne mity i przygotujemy fundamenty do lepszego zarządzania finansami. Idealny start dla każdego!
- Co to jest budżet domowy?
- Dlaczego warto prowadzić budżet domowy?
- Kluczowe elementy budżetu domowego
- Jak zacząć pierwszy budżet krok po kroku?
- Metody prowadzenia budżetu
- Mity na temat budżetu domowego
- Najczęstsze błędy przy pierwszym budżecie
- Zacznij prowadzić budżet domowy
- Najczęściej zadawane pytania o budżet domowy
Cześć! Miło mi, że tu jesteś. Jeśli myślisz o stworzeniu swojego pierwszego budżetu domowego albo chcesz dowiedzieć się, jak lepiej zarządzać swoimi finansami, to trafiłeś w idealne miejsce. Ten artykuł to dopiero początek – pierwszy z serii „Planowanie budżetu domowego”, gdzie krok po kroku pokażę Ci, jak ogarnąć swoje pieniądze.
Wiem, że słowo „budżet” może brzmieć trochę odstraszająco. Może kojarzy Ci się z liczeniem każdego grosza albo z ograniczeniami? Nie martw się – budżet to po prostu narzędzie, które daje Ci więcej kontroli nad pieniędzmi, a nie mniej swobody. W tym artykule zaczniemy od podstaw: co to w ogóle jest budżet domowy, dlaczego warto go prowadzić i jak to może zmienić Twoje podejście do finansów.
Nie obawiaj się, nie będzie tu żadnego nudnego żargonu czy skomplikowanych tabel. Chcę Ci pokazać, że budżetowanie może być proste, a co najważniejsze – że przynosi realne korzyści.
Co to jest budżet domowy?
Budżet domowy to plan finansowy, który pozwala zarządzać dochodami i wydatkami w gospodarstwie domowym, pomagając kontrolować finanse, unikać długów i realizować cele oszczędnościowe.
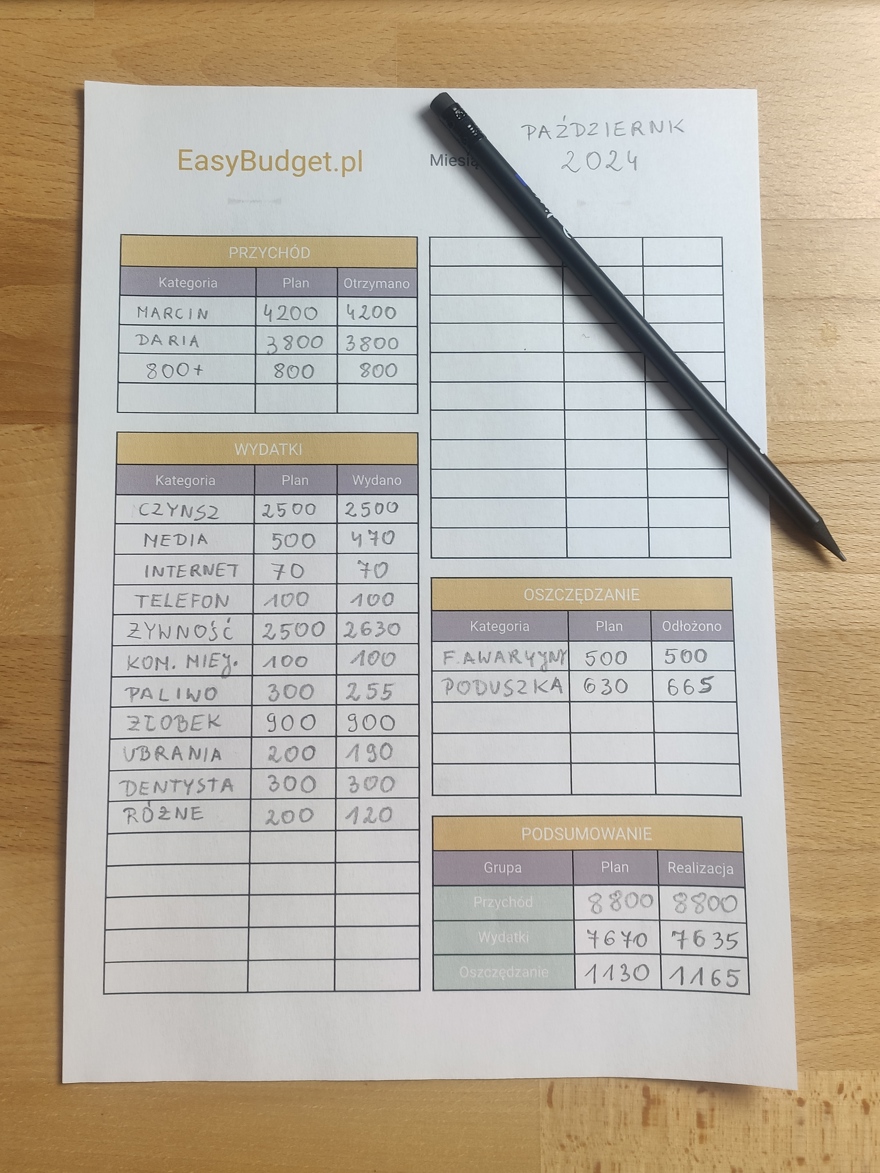
Mówiąc prościej, budżet domowy to narzędzie, które daje Ci jasny obraz Twoich finansów – pokazuje, skąd pochodzą Twoje pieniądze, na co je wydajesz i na podstawie tego pozwala lepiej zarządzać Twoimi pieniędzmi. Możesz go prowadzić w dowolnej formie: na kartce papieru, w arkuszu kalkulacyjnym lub za pomocą aplikacji mobilnej. Nie musi być skomplikowany – to Ty decydujesz, jak bardzo chcesz być szczegółowy. Dla jednych wystarczy ogólny podział na przychody i wydatki, a inni wolą zapisywać każdy detal. Wszystko zależy od Twoich potrzeb i celu, jaki chcesz osiągnąć.
Zestawiasz w nim wpływy z tym, co jest już zajęte przez rachunki i raty, a resztę rozdzielasz na kategorie. Budżet działa wtedy, gdy każda złotówka ma przypisane miejsce, zanim trafi do sklepu. Każda kategoria codziennych wydatków dostaje swój przydział na cały miesiąc z góry, jeszcze zanim pieniądze wpłyną na konto. Ten sam podział odwzorowują funkcje aplikacji do prowadzenia budżetu, od automatycznej kategoryzacji po wspólny budżet dla dwóch osób.
Dlaczego warto prowadzić budżet domowy?
Zacznijmy od prostego pytania: czy wiesz, na co wydałeś swoje pieniądze w zeszłym miesiącu? Czy potrafisz dokładnie powiedzieć, ile przeznaczyłeś na jedzenie, rachunki, a ile na przyjemności? Jeśli nie, spokojnie – nie jesteś w tym sam. Większość z nas nie ma pełnej świadomości, gdzie trafiają nasze środki. I właśnie to pokazuje, dlaczego budżet domowy może być jednym z najlepszych narzędzi, jakie możesz wprowadzić do swojego życia.
Prowadzenie budżetu domowego, mimo że wymaga trochę pracy, niesie ze sobą wiele korzyści.
Po pierwsze, kontrola nad wydatkami. Ile razy zdarzyło Ci się spojrzeć na konto i zastanawiać: „Na co ja wydałem tyle pieniędzy?”. Dzięki budżetowi możesz dokładnie zobaczyć, gdzie uciekają Twoje środki – i przy okazji coś z tym zrobić.
Po drugie, unikanie długów. Jeśli wiesz, ile wydajesz, łatwiej będzie Ci pilnować, żeby nie przekraczać swoich możliwości. A jeśli już masz długi, budżet pomoże Ci je zaplanować i szybciej spłacić.
Po trzecie, oszczędności. Marzy Ci się fundusz awaryjny, wakacje albo coś większego, jak nowy samochód? Z budżetem to jest do ogarnięcia. Wystarczy ustalić priorytety i konsekwentnie odkładać choćby małe kwoty – one naprawdę robią różnicę.
Po czwarte, brak wyrzutów sumienia. Jeśli z góry wiesz, ile możesz wydać na rzeczy, które sprawiają Ci radość, robisz to bez poczucia winy. To miejsce na kawę z przyjaciółmi, bilety na koncert czy inne drobne przyjemności, które są ważne dla Twojego dobrego samopoczucia.
I na koniec – spokój finansowy. Serio, to ogromna ulga, kiedy wiesz, że wszystko masz pod kontrolą. Żadne nieprzewidziane wydatki Cię nie zaskoczą, bo masz przygotowany plan.
Planowanie budżetu a zapisywanie wydatków
Te dwie czynności odpowiadają na różne pytania. Zapisywanie wydatków mówi, co się stało z pieniędzmi w zeszłym miesiącu; plan mówi, co ma się z nimi stać w tym.
Planowanie budżetu domowego polega na rozpisaniu kwot z góry, jeszcze przed pierwszym zakupem w miesiącu. Oba sposoby działają razem: przydział ustala granicę, a bieżący zapis pokazuje, ile z niej zostało. Prowadzony osobno plan przestaje się zgadzać po dwóch tygodniach, a zapisane kwoty zostają wtedy samą informacją, z której nic nie wynika w kolejnym miesiącu.
Kluczowe elementy budżetu domowego
Omówmy teraz podstawowe elementu każdego budżetu domowego.
Dochody
Dochody to wszystkie środki finansowe, które trafiają na Twoje konto lub do portfela w ciągu miesiąca. Mogą pochodzić z wynagrodzenia za pracę, dodatkowych zleceń, świadczeń czy zwrotów podatku. To właśnie one stanowią podstawę budżetu domowego i określają, jakimi środkami można dysponować.
Dlaczego to takie ważne? Bo bez tej informacji trudno cokolwiek zaplanować. Jeśli nie wiesz, ile masz pieniędzy do dyspozycji, to jak możesz decydować, na co je wydać? Dochody to podstawa budżetu – to od nich wszystko się zaczyna. To tak, jakbyś planował podróż i nie wiedział, ile masz paliwa w baku. Gdy wiesz, ile zarabiasz, masz jasny punkt wyjścia, żeby zapanować nad swoimi finansami.
Wydatki
Wydatki to druga, równie istotna część budżetu domowego. Obejmują wszystko, na co przeznaczasz swoje pieniądze – od opłat za rachunki, przez jedzenie, aż po przyjemności, takie jak wyjście do kina czy kupno ulubionego deseru.
Znajomość swoich wydatków jest kluczowa, bo pozwala zobaczyć, gdzie tak naprawdę „uciekają” pieniądze. Bez tego trudno ocenić, czy wydatki są zgodne z priorytetami, czy może warto coś zmienić, żeby lepiej zarządzać finansami. Wydatki to miejsce, gdzie często kryje się potencjał do oszczędzania i lepszego planowania.
Oszczędności
Oszczędności to trzeci kluczowy element budżetu domowego. To pieniądze, które odkładasz na przyszłość – zarówno na nieprzewidziane sytuacje, jak i na konkretne cele, które są dla Ciebie ważne. Może to być fundusz awaryjny, wakacje, zakup samochodu, czy nawet zabezpieczenie na emeryturę.
Dlaczego oszczędności są tak istotne? Bo zapewniają spokój i poczucie bezpieczeństwa. Dzięki nim nie musisz panikować, gdy pojawi się niespodziewany wydatek, jak naprawa samochodu czy pilny rachunek. Oszczędności to także sposób na realizację marzeń – niezależnie od tego, czy są to małe przyjemności, czy duże życiowe cele.
Planując oszczędzanie, warto traktować je jak stały element budżetu, na równi z innymi wydatkami. To sprawia, że odkładanie pieniędzy staje się priorytetem, a nie czymś, co robisz „przy okazji”. Nawet niewielkie, regularnie odkładane kwoty mogą z czasem zrobić dużą różnicę.
Jak zacząć pierwszy budżet krok po kroku?
Pierwszy budżet układa się w jeden wieczór, jeśli masz pod ręką wyciąg z konta. Kolejność ma znaczenie, bo każdy krok korzysta z liczby policzonej wcześniej.
Pięć kroków w kolejności, w jakiej się je wykonuje:
-
Policz dochody – wszystko, co wpłynie w tym miesiącu.
-
Wypisz wydatki stałe – czynsz, rachunki, raty, abonamenty.
-
Rozdziel resztę – każda kategoria dostaje konkretną kwotę.
-
Zapisuj na bieżąco – najlepiej tego samego dnia.
-
Podsumuj miesiąc – porównaj plan z tym, co faktycznie wyszło.
Zebranie dochodów
Zsumuj wypłatę, dodatkowe zlecenia i świadczenia – wszystko, co realnie wpływa na konto. Przy nieregularnych wpływach przyjmij najniższy miesiąc z ostatniego półrocza, żeby plan nie stał na pieniądzach, których może nie być.
Podział na kategorie
Rozpisz policzoną kwotę na kategorie, w których faktycznie wydajesz, i zostaw w każdej trochę zapasu. Gotowa lista kategorii wydatków oszczędza wymyślania ich od zera.
Pierwsze podsumowanie miesiąca
Na koniec miesiąca postaw obok siebie plan i realne kwoty. Popraw dwie, trzy pozycje, które rozjechały się najmocniej – reszty nie ruszaj, bo pierwszy miesiąc ma pokazać nawyki.
Metody prowadzenia budżetu
Metody różnią się głównie tym, ile decyzji podejmujesz z góry. W budżetowaniu kopertowym każda kategoria działa jak koperta: kiedy jest pusta, przekładasz pieniądze z innej albo odkładasz zakup na następny miesiąc. Metoda dobrze służy osobom, którym pieniądze rozchodzą się drobnymi kwotami.
Podział wypłaty na trzy duże części opisuje zasada 50/30/20 – to prostszy start niż rozpisywanie kilkunastu kategorii naraz. Sprawdza się, gdy chcesz zacząć od grubego podziału. Budżetowanie do zera idzie w drugą stronę: rozdzielasz cały wpływ, aż nie zostanie ani złotówka bez zadania. Metodę wybiera się raz, a zmienia dopiero wtedy, gdy dwa miesiące z rzędu nie udaje się jej dotrzymać.
W czym prowadzić budżet domowy?
Narzędzie dobiera się do liczby transakcji i do tego, ile osób ma do budżetu zaglądać.
Trzy sposoby na prowadzenie zapisów:
-
Zeszyt lub wydruk – wystarcza przy kilkunastu transakcjach i przy budżecie jednej osoby.
-
Arkusz kalkulacyjny – liczy sumy za ciebie, ale dopisywanie wydatku z telefonu jest w nim niewygodne.
-
Aplikacja – wydatek dopisujesz w kilka sekund przy kasie, a druga osoba widzi ten sam budżet.
Nasza aplikacja działa w przeglądarce oraz na iOS i Androidzie w ramach jednej subskrypcji, a własne kategorie uzupełniają się według ustawionych reguł. Transakcje wpisujesz ręcznie albo pobierasz z konta – synchronizacja jest w planie Premium i odbywa się przez licencjonowanego dostawcę, z dostępem tylko do odczytu.
Mity na temat budżetu domowego
Budżet domowy to jedno z najbardziej przydatnych narzędzi do zarządzania finansami, ale wokół niego krąży wiele mitów, które mogą zniechęcać do rozpoczęcia. Rozprawmy się z najczęstszymi z nich:
„Budżet jest tylko dla tych, którzy mają problemy finansowe.”
To jedno z najczęstszych błędnych przekonań. Budżet domowy nie jest narzędziem wyłącznie dla osób, które zmagają się z długami lub ledwo wiążą koniec z końcem. W rzeczywistości prowadzenie budżetu przynosi korzyści każdemu, niezależnie od sytuacji finansowej.
Jeśli dobrze zarabiasz i nie masz problemów z pieniędzmi, budżet pozwoli Ci jeszcze lepiej planować przyszłość, na przykład gromadzić oszczędności na większe cele lub inwestować nadwyżki. Jeśli Twoje dochody są mniejsze, budżet pomoże Ci optymalnie rozdzielić środki i unikać trudnych sytuacji pod koniec miesiąca.
Budżetowanie to nie „ostatnia deska ratunku”. To narzędzie, które daje większą kontrolę nad finansami i pomaga każdemu – niezależnie od poziomu zarobków – lepiej zarządzać pieniędzmi i realizować swoje cele.
„Nie mam czasu na prowadzenie budżetu – to zbyt dużo pracy.”
Wiele osób myśli, że prowadzenie budżetu wymaga mnóstwa czasu, szczegółowych analiz i ciągłego liczenia pieniędzy. To nieprawda! W rzeczywistości budżetowanie może być bardzo proste i szybkie, a jego forma zależy wyłącznie od Ciebie.
Nie musisz spędzać godzin nad arkuszem kalkulacyjnym ani korzystać z zaawansowanych aplikacji, jeśli tego nie chcesz. Możesz zacząć od najprostszej metody – spisywania dochodów i wydatków w zeszycie. Wystarczy kilka minut w tygodniu, aby przejrzeć swoje finanse i zaplanować najważniejsze wydatki.
„Budżetowanie oznacza, że muszę zrezygnować z przyjemności.”
To jeden z najbardziej zniechęcających mitów, a jednocześnie zupełnie nieprawdziwy. Budżet domowy nie polega na tym, żeby całkowicie odciąć się od przyjemności, lecz na tym, żeby zaplanować na nie miejsce w swoich wydatkach.
Dzięki budżetowi możesz świadomie przeznaczyć pieniądze na to, co sprawia Ci radość – czy to kawa z przyjaciółmi, bilety na koncert, czy nowy gadżet. Co więcej, wydając na takie rzeczy zgodnie z planem, robisz to bez wyrzutów sumienia, bo wiesz, że masz kontrolę nad swoimi finansami.
Budżetowanie to nie ciągłe zaciskanie pasa. To narzędzie, które pozwala Ci znaleźć równowagę między obowiązkami a przyjemnościami. Zamiast czuć, że musisz rezygnować ze wszystkiego, poczujesz, że możesz cieszyć się swoimi pieniędzmi w sposób bardziej świadomy. 😊
Mam nadzieję, że obalenie tych mitów sprawiło, że spojrzysz na budżet domowy w nowy, bardziej przyjazny sposób. To nie jest narzędzie, które ma Cię ograniczać – to sposób, aby dać sobie więcej kontroli, spokoju i swobody w zarządzaniu finansami. Budżet nie musi być skomplikowany ani czasochłonny, a jego prowadzenie może przynieść realne korzyści już od pierwszych kroków.
Najczęstsze błędy przy pierwszym budżecie
Pierwszy budżet najczęściej pada na założeniach przyjętych w pierwszym tygodniu.
Błędy, które kosztują najwięcej na starcie:
-
Zbyt ostry plan – kwoty wzięte z internetu zamiast z własnego wyciągu rozjeżdżają się w drugim tygodniu.
-
Brak rezerwy – jedna awaria pralki wywraca miesiąc bez kategorii na wydatki nieprzewidziane.
-
Pominięte koszty roczne – ubezpieczenie i prezenty przychodzą raz w roku, a odkłada się na nie co miesiąc.
-
Brak wspólnych zasad – gdy budżet prowadzi jedna osoba z dwóch, druga wydaje z kategorii, których nie widzi.
Piąty błąd jest najbardziej ludzki: jeden pominięty zakup i cały miesiąc ląduje w koszu. Budżet z kilkoma lukami, prowadzony przez rok, i tak pokaże Ci, dokąd naprawdę idą Twoje pieniądze.
Zacznij prowadzić budżet domowy
Teraz znasz już podstawy budżetu domowego i wiesz, z czego się składa. To solidna podstawa, która pozwala lepiej zrozumieć, co dzieje się z Twoimi pieniędzmi. Mam nadzieję, że te informacje pomogły Ci spojrzeć na budżetowanie w prosty i bardziej przyjazny sposób.
W następnym artykule zajmiemy się szczegółowo pierwszym z tych elementów. Skupimy się na analizie Twoich źródeł dochodów i zaczniemy budować Twój budżet domowy.
To właśnie teraz zaczynamy przechodzić do praktyki. Cieszę się, że jesteś ze mną w tej podróży i mam nadzieję, że kolejne kroki będą dla Ciebie równie przydatne i inspirujące. Do zobaczenia w kolejnym artykule! 😊
Najczęściej zadawane pytania o budżet domowy
Od czego zacząć prowadzenie budżetu domowego?
Od wyciągu z ostatnich dwóch miesięcy: to jedyne miejsce, w którym widać drobne wydatki pomijane przy planowaniu z głowy.
Ile czasu zajmuje prowadzenie budżetu?
Pierwsze ułożenie zajmuje jeden wieczór, potem wystarczy kilkanaście minut na koniec miesiąca i chwila dziennie na transakcje.
Czy budżet trzeba prowadzić co miesiąc?
Plan układa się co miesiąc, bo kwoty się zmieniają. Przy bardzo powtarzalnych wydatkach przenieś poprzedni miesiąc i popraw tylko te pozycje, które się ruszyły.
Jak rozliczać budżet we dwoje?
Ustalcie przed pierwszym miesiącem dwie rzeczy: co idzie ze wspólnej puli i od jakiej kwoty zakup wymaga rozmowy.
Co zrobić, gdy budżet się nie spina?
Najpierw przesuń kwotę między kategoriami, bo zwykle to kwestia złego przydziału. Jeśli minus wraca trzeci miesiąc z rzędu, poprawy wymaga cały plan.
O autorze
Marcin Korwek
Zobacz więcej artykułów na naszym blogu
EasyBudget 8.0.0: dodaliśmy nową nawigację i przypisywanie pieniędzy prosto na liście budżetu
W wersji 8.0.0 przebudowaliśmy aplikację na telefonie: nowe menu, przypisywanie pieniędzy prosto na ...
EasyBudget 7.57.1: usprawniliśmy wprowadzenie do aplikacji
W wersji 7.57.1 usprawniliśmy wprowadzenie do aplikacji. Każdy krok ma teraz przycisk, który prowadz...
Budżet domowy w Excelu – gotowy szablon i jego granice
Prosty szablon budżetu domowego do pobrania za darmo. Arkusz pozwala na planowanie i spisywanie wyda...
YNAB po polsku: czym jest + polska alternatywa [2026]
Czy kiedykolwiek zastanawiałeś się, jak niektórzy ludzie radzą sobie z zarządzaniem finansami z taką...
Darmowy budżet domowy PDF do druku – darmowy szablon
Prosty budżet domowy w PDF to jeden z najszybszych sposobów, żeby zacząć dbać o swoje finanse osobis...
Budżet domowy w zeszycie — jak prowadzić krok po kroku
Zeszyt i ołówek wystarczą, żeby zacząć prowadzić domowy budżet. W tym artykule poznasz konkretną met...